Domain vver.de kaufen?
Wir ziehen mit dem Projekt
vver.de um.
Sind Sie am Kauf der Domain
vver.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vver.de kaufen?
Was sind die üblichen Mindesteinlagen für verschiedene Arten von Bankkonten?
Die Mindesteinlagen für verschiedene Arten von Bankkonten variieren je nach Bank und Art des Kontos. Für Girokonten beträgt die Mindesteinlage oft zwischen 0 und 100 Euro. Für Sparkonten und Festgeldkonten liegt die Mindesteinlage in der Regel zwischen 500 und 5.000 Euro. **
Was sind die gängigen Mindesteinlagen für verschiedene Arten von Bankkonten und Investmentprodukten, und wie können diese Mindesteinlagen die finanzielle Planung und Entscheidungsfindung von Verbrauchern beeinflussen?
Die gängigen Mindesteinlagen für einfache Girokonten liegen oft bei 0 bis 100 Euro, während Sparkonten Mindesteinlagen von 500 bis 1.000 Euro erfordern können. Für Investmentprodukte wie Investmentfonds oder Aktien können Mindesteinlagen von 1.000 bis 5.000 Euro erforderlich sein. Diese Mindesteinlagen können die finanzielle Planung und Entscheidungsfindung von Verbrauchern beeinflussen, da sie möglicherweise nicht über ausreichende Mittel verfügen, um die Mindesteinlage zu leisten, oder sich gezwungen sehen, größere Beträge als geplant zu investieren. Darüber hinaus können Mindesteinlagen Verbraucher davon abhalten, verschiedene Finanzprodukte zu diversifizieren oder in bestimmte Anlageklassen zu investieren. **

Ähnliche Suchbegriffe für Mindesteinlagen
Top-Angebote
Produkte zum Begriff Mindesteinlagen:
-
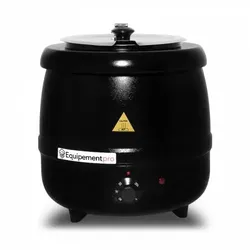
Professioneller Suppenwärmer 10L Edelstahl 400W – Schnell & Zuverlässig für GastronomieMit diesem professionellen Suppenwärmer 10 Liter halten Sie Suppen und Saucen während des gesamten Service perfekt warm. Ideal für Gastronomie, Buffets und Großküchen, überzeugt er durch seine robuste Edelstahlkonstruktion, hohe Leistung und eine herausnehmbare Einsatzschale für leichte Reinigung. Mit 400W Leistung bietet er schnelles Aufheizen und ist bestens für den intensiven Einsatz geeignet. Hauptvorteile: 10 Liter Fassungsvermögen – ideal für Suppen & Saucen Edelstahlgehäuse – langlebig & leicht zu reinigen 400W Leistung für schnelles Erwärmen Integrierter Thermostat für präzise Temperaturregelung Herausnehmbarer Einsatz für einfaches Reinigen Perfekt für die professionelle Gastronomie geeignet Technische Daten: Leistung: 400W / 230V Kapazität: 10L Maße: 370 x 370 x 380 mm Gewicht: 5 kg83,29 €*Versand: 15,35 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Anforderungen an Mindesteinlagen in verschiedenen Finanz- und Bankendomänen?
Die Anforderungen an Mindesteinlagen variieren je nach Finanz- und Bankendomänen. Im Privatkundengeschäft verlangen einige Banken Mindesteinlagen, um ein Konto zu eröffnen oder bestimmte Dienstleistungen zu nutzen. Im Investmentbanking können Mindesteinlagen erforderlich sein, um bestimmte Anlageprodukte zu erwerben oder an bestimmten Handelsaktivitäten teilzunehmen. Im Firmenkundengeschäft können Mindesteinlagen erforderlich sein, um bestimmte Finanzdienstleistungen wie Kredite oder Cash-Management-Lösungen in Anspruch zu nehmen. In der Vermögensverwaltung können Mindesteinlagen erforderlich sein, um als Kunde aufgenommen zu werden und von den Dienstleistungen des Vermögensverwalters zu profitieren. **
-
Was sind die verschiedenen Anforderungen an Mindesteinlagen in verschiedenen Finanz- und Bankendomänen?
Die Anforderungen an Mindesteinlagen variieren je nach Finanz- und Bankendomänen. Im Privatkundengeschäft verlangen einige Banken Mindesteinlagen, um ein Konto zu eröffnen oder bestimmte Dienstleistungen zu nutzen. Im Investmentbanking können Mindesteinlagen erforderlich sein, um bestimmte Anlageprodukte zu erwerben oder an bestimmten Handelsaktivitäten teilzunehmen. Im Firmenkundengeschäft können Mindesteinlagen erforderlich sein, um bestimmte Finanzdienstleistungen wie Kredite oder Cash-Management-Dienstleistungen in Anspruch zu nehmen. In der Vermögensverwaltung können Mindesteinlagen erforderlich sein, um als Kunde aufgenommen zu werden oder um bestimmte Anlagestrategien zu verfolgen. **
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Bankkonten, Investmentfonds und Brokerage-Konten?
Die typische Mindesteinlage für ein Girokonto liegt bei etwa 0 bis 100 Euro, je nach Bank. Für ein Sparkonto beträgt die Mindesteinlage oft 500 bis 1.000 Euro. Bei Investmentfonds kann die Mindesteinlage zwischen 50 und 1.000 Euro liegen, abhängig vom Fonds. Bei Brokerage-Konten variiert die Mindesteinlage stark, kann aber oft bei 0 bis 1.000 Euro liegen, je nach Anbieter und Art des Kontos. **
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Finanzprodukten wie Sparkonten, Investmentfonds, Aktienhandel und Immobilieninvestitionen?
Die typische Mindesteinlage für Sparkonten liegt oft bei 0 bis 100 Euro, je nach Bank und Art des Kontos. Bei Investmentfonds beträgt die Mindesteinlage in der Regel zwischen 50 und 1.000 Euro, abhängig vom Fonds und der Fondsgesellschaft. Beim Aktienhandel gibt es keine festgelegte Mindesteinlage, aber um effektiv handeln zu können, empfehlen Experten oft mindestens 1.000 bis 2.000 Euro. Für Immobilieninvestitionen sind die Mindesteinlagen sehr variabel und können von einigen Tausend bis zu mehreren Hunderttausend Euro reichen, abhängig von der Art der Immobilie und dem Standort. **


Was sind die typischen Mindesteinlagen für verschiedene Arten von Finanzprodukten wie Sparkonten, Investmentfonds, Brokerage-Konten und Anleihen? Wie unterscheiden sich die Mindesteinlagen je nach Anbieter und welchen Einfluss haben sie auf die Rentabilität und Verfügbarkeit der Geldanlage?
Die typische Mindesteinlage für Sparkonten liegt oft bei 0 bis 100 Euro, während Investmentfonds Mindestanlagen von 1.000 bis 5.000 Euro erfordern. Brokerage-Konten können je nach Anbieter eine Mindesteinlage von 0 bis 2.000 Euro erfordern, und Anleihen können Mindestanlagen von 1.000 bis 10.000 Euro erfordern. Die Mindesteinlagen variieren je nach Anbieter aufgrund von Gebühren, Risikotoleranz und Zielgruppe. Eine niedrige Mindesteinlage kann die Rentabilität beeinträchtigen, da sie zu niedrigeren Zinssätzen oder höheren Gebühren führen kann, während eine höhere Mindesteinlage die Verfügbarkeit der Geldanlage einschränken kann. **
Was sind die typischen Mindesteinlagen für verschiedene Arten von Finanzprodukten wie Sparkonten, Investmentfonds, Brokerage-Konten und Kreditkarten?
Die typische Mindesteinlage für Sparkonten liegt oft bei 0 bis 100 Euro, je nach Bank und Art des Kontos. Bei Investmentfonds beträgt die Mindesteinlage in der Regel zwischen 500 und 5.000 Euro, abhängig vom Fonds. Brokerage-Konten erfordern oft eine Mindesteinlage von 0 bis 2.000 Euro, je nach Broker und Art des Kontos. Kreditkarten haben in der Regel keine Mindesteinlage, sondern erfordern eine gute Bonität und ein regelmäßiges Einkommen. **
Top-Angebote
Produkte zum Begriff Mindesteinlagen:
-
Mini Klebepistole 30W: Heissklebepistole mit 2 Klebesticks – Dein Präzisions-Bastelhelfer – Schnell, Sicher & Vielseitig für DIYDer praktische Helfer beim Basteln : Die Klebepistole ermöglicht es Ihnen verschiedene Bastelarbeiten Modellbauten Metall Leder Holz und vieles mehr schnell und einfach miteinander zu verbinden. Die handliche Grösse der Klebepistole ermöglicht präzises Kleben. Inklusive Klebe-Sticks : Die Pistole verwendet Heissklebestifte von denen zwei im Lieferumfang enthalten sind. Vielseitig einsetzbar : Hier sind einige Ideen die Sie begeistern werden: Verhindern Sie das Herunterrutschen von Kleidung indem Sie Klebepunkte auf die Oberseite von Bügeln setzen. Verwenden Sie Klebepunkte auf der Rückseite von Teppichen um ein Verrutschen zu verhindern. Geben Sie Kinderhausschuhen eine rutschfeste Unterseite indem Sie den Namen mit Glitzer auf die Unterseite schreiben. Dies verhindert auch Verwechslungen im Kindergarten. Mini Klebepistole mit 2 Klebesticks 30 W> Sicheres und schnelles Kleben verschiedener Materialien wie Holz Leder Metall Heissklebepistole: für Bastelarbeiten jeglicher Art Für Klebesticks mit Durchmesser 7mm geeignet> Masse: 20 x 11 8 x 2 cm Farbe: schwarz Inklusive 2 Klebe-Sticks6,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Famanu Halterbank Verstellbar - Sicher und VielseitigDie verstellbare Halterbank von Famanu ist das ideale Trainingsgerät für alle, die eine sichere, stabile und professionelle Trainingserfahrung suchen. Hergestellt aus verstärktem Stahl, bietet sie eine solide und robuste Struktur für Langhantel- und Kurzhantelübungen. Dank des praktischen Neigungsverstellungssystems können verschiedene Übungen wie Flach-, Schräg- und Schulterdrücken durchgeführt werden, was die Muskelentwicklung von Brust, Schultern und Trizeps fördert. Mit einer Tragfähigkeit von bis zu 250 kg ist diese Halterbank perfekt für Athleten aller Leistungsstufen, von Anfängern bis Fortgeschrittenen. Das kompakte Design erleichtert die Aufbewahrung der Bank in jedem Raum zu Hause oder im Fitnessstudio. Lieferumfang: 1 x verstellbare Halterbank.532,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Professioneller Suppenwärmer 10L Edelstahl 400W – Schnell & Zuverlässig für GastronomieMit diesem professionellen Suppenwärmer 10 Liter halten Sie Suppen und Saucen während des gesamten Service perfekt warm. Ideal für Gastronomie, Buffets und Großküchen, überzeugt er durch seine robuste Edelstahlkonstruktion, hohe Leistung und eine herausnehmbare Einsatzschale für leichte Reinigung. Mit 400W Leistung bietet er schnelles Aufheizen und ist bestens für den intensiven Einsatz geeignet. Hauptvorteile: 10 Liter Fassungsvermögen – ideal für Suppen & Saucen Edelstahlgehäuse – langlebig & leicht zu reinigen 400W Leistung für schnelles Erwärmen Integrierter Thermostat für präzise Temperaturregelung Herausnehmbarer Einsatz für einfaches Reinigen Perfekt für die professionelle Gastronomie geeignet Technische Daten: Leistung: 400W / 230V Kapazität: 10L Maße: 370 x 370 x 380 mm Gewicht: 5 kg83,29 €*Versand: 15,35 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die üblichen Mindesteinlagen für verschiedene Arten von Bankkonten?
Die Mindesteinlagen für verschiedene Arten von Bankkonten variieren je nach Bank und Art des Kontos. Für Girokonten beträgt die Mindesteinlage oft zwischen 0 und 100 Euro. Für Sparkonten und Festgeldkonten liegt die Mindesteinlage in der Regel zwischen 500 und 5.000 Euro. **
-
Was sind die gängigen Mindesteinlagen für verschiedene Arten von Bankkonten und Investmentprodukten, und wie können diese Mindesteinlagen die finanzielle Planung und Entscheidungsfindung von Verbrauchern beeinflussen?
Die gängigen Mindesteinlagen für einfache Girokonten liegen oft bei 0 bis 100 Euro, während Sparkonten Mindesteinlagen von 500 bis 1.000 Euro erfordern können. Für Investmentprodukte wie Investmentfonds oder Aktien können Mindesteinlagen von 1.000 bis 5.000 Euro erforderlich sein. Diese Mindesteinlagen können die finanzielle Planung und Entscheidungsfindung von Verbrauchern beeinflussen, da sie möglicherweise nicht über ausreichende Mittel verfügen, um die Mindesteinlage zu leisten, oder sich gezwungen sehen, größere Beträge als geplant zu investieren. Darüber hinaus können Mindesteinlagen Verbraucher davon abhalten, verschiedene Finanzprodukte zu diversifizieren oder in bestimmte Anlageklassen zu investieren. **
-
Was sind die verschiedenen Anforderungen an Mindesteinlagen in verschiedenen Finanz- und Bankendomänen?
Die Anforderungen an Mindesteinlagen variieren je nach Finanz- und Bankendomänen. Im Privatkundengeschäft verlangen einige Banken Mindesteinlagen, um ein Konto zu eröffnen oder bestimmte Dienstleistungen zu nutzen. Im Investmentbanking können Mindesteinlagen erforderlich sein, um bestimmte Anlageprodukte zu erwerben oder an bestimmten Handelsaktivitäten teilzunehmen. Im Firmenkundengeschäft können Mindesteinlagen erforderlich sein, um bestimmte Finanzdienstleistungen wie Kredite oder Cash-Management-Lösungen in Anspruch zu nehmen. In der Vermögensverwaltung können Mindesteinlagen erforderlich sein, um als Kunde aufgenommen zu werden und von den Dienstleistungen des Vermögensverwalters zu profitieren. **
-
Was sind die verschiedenen Anforderungen an Mindesteinlagen in verschiedenen Finanz- und Bankendomänen?
Die Anforderungen an Mindesteinlagen variieren je nach Finanz- und Bankendomänen. Im Privatkundengeschäft verlangen einige Banken Mindesteinlagen, um ein Konto zu eröffnen oder bestimmte Dienstleistungen zu nutzen. Im Investmentbanking können Mindesteinlagen erforderlich sein, um bestimmte Anlageprodukte zu erwerben oder an bestimmten Handelsaktivitäten teilzunehmen. Im Firmenkundengeschäft können Mindesteinlagen erforderlich sein, um bestimmte Finanzdienstleistungen wie Kredite oder Cash-Management-Dienstleistungen in Anspruch zu nehmen. In der Vermögensverwaltung können Mindesteinlagen erforderlich sein, um als Kunde aufgenommen zu werden oder um bestimmte Anlagestrategien zu verfolgen. **
Ähnliche Suchbegriffe für Mindesteinlagen
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Sozial - Innovativ - Nachhaltig (Deutsch, Softcover, Birgit Schmidtke, Daniela Molzbichler, Martin Lu Kolbinger) (46533778)Springer Sozial - Innovativ - Nachhaltig (Deutsch, Softcover, Birgit Schmidtke, Daniela Molzbichler, Martin Lu Kolbinger) (46533778)74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Bankkonten, Investmentfonds und Brokerage-Konten?
Die typische Mindesteinlage für ein Girokonto liegt bei etwa 0 bis 100 Euro, je nach Bank. Für ein Sparkonto beträgt die Mindesteinlage oft 500 bis 1.000 Euro. Bei Investmentfonds kann die Mindesteinlage zwischen 50 und 1.000 Euro liegen, abhängig vom Fonds. Bei Brokerage-Konten variiert die Mindesteinlage stark, kann aber oft bei 0 bis 1.000 Euro liegen, je nach Anbieter und Art des Kontos. **
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Finanzprodukten wie Sparkonten, Investmentfonds, Aktienhandel und Immobilieninvestitionen?
Die typische Mindesteinlage für Sparkonten liegt oft bei 0 bis 100 Euro, je nach Bank und Art des Kontos. Bei Investmentfonds beträgt die Mindesteinlage in der Regel zwischen 50 und 1.000 Euro, abhängig vom Fonds und der Fondsgesellschaft. Beim Aktienhandel gibt es keine festgelegte Mindesteinlage, aber um effektiv handeln zu können, empfehlen Experten oft mindestens 1.000 bis 2.000 Euro. Für Immobilieninvestitionen sind die Mindesteinlagen sehr variabel und können von einigen Tausend bis zu mehreren Hunderttausend Euro reichen, abhängig von der Art der Immobilie und dem Standort. **
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Finanzprodukten wie Sparkonten, Investmentfonds, Brokerage-Konten und Anleihen? Wie unterscheiden sich die Mindesteinlagen je nach Anbieter und welchen Einfluss haben sie auf die Rentabilität und Verfügbarkeit der Geldanlage?
Die typische Mindesteinlage für Sparkonten liegt oft bei 0 bis 100 Euro, während Investmentfonds Mindestanlagen von 1.000 bis 5.000 Euro erfordern. Brokerage-Konten können je nach Anbieter eine Mindesteinlage von 0 bis 2.000 Euro erfordern, und Anleihen können Mindestanlagen von 1.000 bis 10.000 Euro erfordern. Die Mindesteinlagen variieren je nach Anbieter aufgrund von Gebühren, Risikotoleranz und Zielgruppe. Eine niedrige Mindesteinlage kann die Rentabilität beeinträchtigen, da sie zu niedrigeren Zinssätzen oder höheren Gebühren führen kann, während eine höhere Mindesteinlage die Verfügbarkeit der Geldanlage einschränken kann. **
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Finanzprodukten wie Sparkonten, Investmentfonds, Brokerage-Konten und Kreditkarten?
Die typische Mindesteinlage für Sparkonten liegt oft bei 0 bis 100 Euro, je nach Bank und Art des Kontos. Bei Investmentfonds beträgt die Mindesteinlage in der Regel zwischen 500 und 5.000 Euro, abhängig vom Fonds. Brokerage-Konten erfordern oft eine Mindesteinlage von 0 bis 2.000 Euro, je nach Broker und Art des Kontos. Kreditkarten haben in der Regel keine Mindesteinlage, sondern erfordern eine gute Bonität und ein regelmäßiges Einkommen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.