Domain vver.de kaufen?
Wir ziehen mit dem Projekt
vver.de um.
Sind Sie am Kauf der Domain
vver.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vver.de kaufen?
Welche Einkünfte sind steuerpflichtig und welche steuerfreien Einkünfte gibt es?
Alle Einkünfte aus nichtselbständiger Arbeit, selbständiger Arbeit, Kapitalvermögen und Vermietung und Verpachtung sind steuerpflichtig. Steuerfreie Einkünfte können beispielsweise aus Kinderbetreuungsgeld, Arbeitslosengeld oder bestimmten Versicherungsleistungen stammen. Auch steuerfreie Zuschüsse wie das Kindergeld oder das Pflegegeld sind von der Einkommensteuer befreit. **
Sind Steuerrückzahlungen Einkünfte?
Sind Steuerrückzahlungen Einkünfte? Steuerrückzahlungen sind grundsätzlich keine Einkünfte, da es sich dabei um bereits gezahlte Steuern handelt, die aufgrund einer Überzahlung zurückgezahlt werden. Es handelt sich also eher um eine Rückerstattung oder Rückzahlung von zu viel gezahlten Steuern. Diese Rückzahlungen sind in der Regel steuerfrei und haben keinen direkten Einfluss auf das zu versteuernde Einkommen. Es kann jedoch vorkommen, dass Zinsen auf die Rückzahlung als Einkünfte betrachtet werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden. **

Ähnliche Suchbegriffe für Einkünfte
Top-Angebote
Produkte zum Begriff Einkünfte:
-
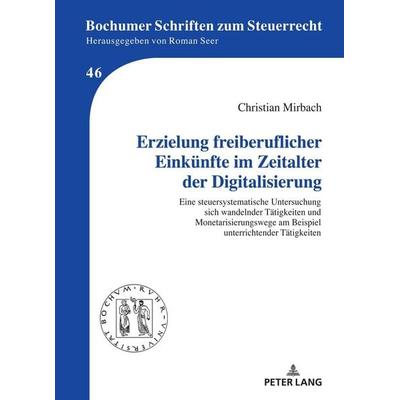
Peter Lang Erzielung freiberuflicher Einkünfte im Zeitalter der Digitalisierung (Deutsch, Hardcover, Christian Mirbach) (38980040)Peter Lang Erzielung freiberuflicher Einkünfte im Zeitalter der Digitalisierung (Deutsch, Hardcover, Christian Mirbach) (38980040)61,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuerliche und gewerbesteuerliche Behandlung der Einkünfte des Komplementärs einer KGaA, Taschenbuch von Jana Gering, GRIN,Einkommensteuerliche Und Gewerbesteuerliche Behandlung Der Einkünfte Des Komplementärs Einer Kgaa, Taschenbuch Von Jana Gering, Grin, 978-3-640-65841-1, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was gilt als Einkünfte?
Einkünfte sind alle regelmäßigen Einnahmen, die eine Person erhält, sei es aus selbstständiger oder unselbstständiger Arbeit, aus Vermietung und Verpachtung, aus Kapitalvermögen oder aus sonstigen Einkunftsquellen. Dazu zählen beispielsweise Gehälter, Löhne, Honorare, Mieteinnahmen, Zinserträge, Dividenden oder auch Einnahmen aus Gewerbebetrieben. Auch Sachleistungen oder geldwerte Vorteile, die einer Person zufließen, können als Einkünfte gelten. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Letztendlich ist die genaue Definition von Einkünften gesetzlich festgelegt und kann je nach Land variieren. **
-
Ist Einkünfte gleich Gewinn?
Nein, Einkünfte sind nicht dasselbe wie Gewinn. Einkünfte beziehen sich auf alle Einnahmen, die eine Person oder ein Unternehmen erzielt, unabhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Gewinn hingegen ist das, was übrig bleibt, nachdem alle Kosten und Ausgaben von den Einnahmen abgezogen wurden. Es ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen war, nachdem alle Kosten berücksichtigt wurden. Einkünfte können auch andere Einnahmequellen wie Zinsen, Dividenden oder Mieteinnahmen umfassen, während Gewinn spezifisch auf die finanzielle Leistung eines Unternehmens im Zusammenhang mit seinen operativen Aktivitäten verweist. **
-
Was sind steuerrechtliche Einkünfte?
Was sind steuerrechtliche Einkünfte? Steuerrechtliche Einkünfte sind alle Einnahmen, die gemäß den Steuergesetzen eines Landes steuerpflichtig sind. Dazu gehören beispielsweise Einkünfte aus selbständiger oder unselbständiger Arbeit, aus Kapitalvermögen, aus Vermietung und Verpachtung sowie aus sonstigen Einkünften. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Besteuerung durch das Finanzamt. Es ist wichtig, alle steuerrechtlichen Einkünfte korrekt zu deklarieren, um Steuervergehen zu vermeiden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Wann sind ausländische Einkünfte steuerpflichtig?
Ausländische Einkünfte sind in der Regel in dem Land steuerpflichtig, in dem der Steuerpflichtige seinen Wohnsitz hat. Es gibt jedoch auch Fälle, in denen ausländische Einkünfte in dem Land besteuert werden, in dem sie erzielt wurden. Doppelbesteuerungsabkommen zwischen Ländern können helfen, eine doppelte Besteuerung zu vermeiden. Es ist wichtig, die jeweiligen steuerlichen Regelungen des Wohnsitzlandes und des Landes, in dem die Einkünfte erzielt wurden, zu prüfen, um sicherzustellen, dass alle steuerlichen Verpflichtungen erfüllt werden. In Deutschland sind ausländische Einkünfte steuerpflichtig, wenn der Steuerpflichtige in Deutschland unbeschränkt steuerpflichtig ist. **
Welche Einkünfte hat eine GmbH?
Eine GmbH (Gesellschaft mit beschränkter Haftung) kann verschiedene Einkünfte haben, die aus ihrer Geschäftstätigkeit resultieren. Dazu gehören beispielsweise Umsatzerlöse aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Darlehen, Mieteinnahmen aus vermieteten Immobilien oder auch Gewinne aus Beteiligungen an anderen Unternehmen. Diese Einkünfte fließen in die Gewinn- und Verlustrechnung der GmbH ein und werden bei der Ermittlung des steuerpflichtigen Gewinns berücksichtigt. Letztendlich sind die Einkünfte einer GmbH maßgeblich für die wirtschaftliche Entwicklung und den Erfolg des Unternehmens. **
Top-Angebote
Produkte zum Begriff Einkünfte:
-
Einkünfte aus gewerblicher Mitunternehmerschaft. Die steuerrechtliche Behandlung von Personengesellschaften, Taschenbuch von Wladimir Lapschin, GRIN,Einkünfte Aus Gewerblicher Mitunternehmerschaft. Die Steuerrechtliche Behandlung Von Personengesellschaften, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-656-98669-0, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Erzielung freiberuflicher Einkünfte im Zeitalter der Digitalisierung (Deutsch, Hardcover, Christian Mirbach) (38980040)Peter Lang Erzielung freiberuflicher Einkünfte im Zeitalter der Digitalisierung (Deutsch, Hardcover, Christian Mirbach) (38980040)61,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Einkünfte sind steuerpflichtig und welche steuerfreien Einkünfte gibt es?
Alle Einkünfte aus nichtselbständiger Arbeit, selbständiger Arbeit, Kapitalvermögen und Vermietung und Verpachtung sind steuerpflichtig. Steuerfreie Einkünfte können beispielsweise aus Kinderbetreuungsgeld, Arbeitslosengeld oder bestimmten Versicherungsleistungen stammen. Auch steuerfreie Zuschüsse wie das Kindergeld oder das Pflegegeld sind von der Einkommensteuer befreit. **
-
Sind Steuerrückzahlungen Einkünfte?
Sind Steuerrückzahlungen Einkünfte? Steuerrückzahlungen sind grundsätzlich keine Einkünfte, da es sich dabei um bereits gezahlte Steuern handelt, die aufgrund einer Überzahlung zurückgezahlt werden. Es handelt sich also eher um eine Rückerstattung oder Rückzahlung von zu viel gezahlten Steuern. Diese Rückzahlungen sind in der Regel steuerfrei und haben keinen direkten Einfluss auf das zu versteuernde Einkommen. Es kann jedoch vorkommen, dass Zinsen auf die Rückzahlung als Einkünfte betrachtet werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden. **
-
Was gilt als Einkünfte?
Einkünfte sind alle regelmäßigen Einnahmen, die eine Person erhält, sei es aus selbstständiger oder unselbstständiger Arbeit, aus Vermietung und Verpachtung, aus Kapitalvermögen oder aus sonstigen Einkunftsquellen. Dazu zählen beispielsweise Gehälter, Löhne, Honorare, Mieteinnahmen, Zinserträge, Dividenden oder auch Einnahmen aus Gewerbebetrieben. Auch Sachleistungen oder geldwerte Vorteile, die einer Person zufließen, können als Einkünfte gelten. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Letztendlich ist die genaue Definition von Einkünften gesetzlich festgelegt und kann je nach Land variieren. **
-
Ist Einkünfte gleich Gewinn?
Nein, Einkünfte sind nicht dasselbe wie Gewinn. Einkünfte beziehen sich auf alle Einnahmen, die eine Person oder ein Unternehmen erzielt, unabhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Gewinn hingegen ist das, was übrig bleibt, nachdem alle Kosten und Ausgaben von den Einnahmen abgezogen wurden. Es ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen war, nachdem alle Kosten berücksichtigt wurden. Einkünfte können auch andere Einnahmequellen wie Zinsen, Dividenden oder Mieteinnahmen umfassen, während Gewinn spezifisch auf die finanzielle Leistung eines Unternehmens im Zusammenhang mit seinen operativen Aktivitäten verweist. **
Ähnliche Suchbegriffe für Einkünfte
-
Einkommensteuerliche und gewerbesteuerliche Behandlung der Einkünfte des Komplementärs einer KGaA, Taschenbuch von Jana Gering, GRIN,Einkommensteuerliche Und Gewerbesteuerliche Behandlung Der Einkünfte Des Komplementärs Einer Kgaa, Taschenbuch Von Jana Gering, Grin, 978-3-640-65841-1, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tatsächliche wirtschaftliche Tätigkeit. Reformbedarf des Kataloges der passiven Einkünfte im Sinne des Außensteuergesetzes, Taschenbuch von AlexanderTatsächliche Wirtschaftliche Tätigkeit. Reformbedarf Des Kataloges Der Passiven Einkünfte Im Sinne Des Außensteuergesetzes, Taschenbuch Von Alexander Ross, Grin, 978-3-668-46034-8, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erzielung freiberuflicher Einkünfte im Zeitalter der Digitalisierung, Gebundene Ausgabe von Christian Mirbach, Peter Lang GmbH, Internationaler VerlagErzielung Freiberuflicher Einkünfte Im Zeitalter Der Digitalisierung, Gebundene Ausgabe Von Christian Mirbach, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-89545-0, Seitenanzahl: 30461,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerrechtliche Einkünfte?
Was sind steuerrechtliche Einkünfte? Steuerrechtliche Einkünfte sind alle Einnahmen, die gemäß den Steuergesetzen eines Landes steuerpflichtig sind. Dazu gehören beispielsweise Einkünfte aus selbständiger oder unselbständiger Arbeit, aus Kapitalvermögen, aus Vermietung und Verpachtung sowie aus sonstigen Einkünften. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Besteuerung durch das Finanzamt. Es ist wichtig, alle steuerrechtlichen Einkünfte korrekt zu deklarieren, um Steuervergehen zu vermeiden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Wann sind ausländische Einkünfte steuerpflichtig?
Ausländische Einkünfte sind in der Regel in dem Land steuerpflichtig, in dem der Steuerpflichtige seinen Wohnsitz hat. Es gibt jedoch auch Fälle, in denen ausländische Einkünfte in dem Land besteuert werden, in dem sie erzielt wurden. Doppelbesteuerungsabkommen zwischen Ländern können helfen, eine doppelte Besteuerung zu vermeiden. Es ist wichtig, die jeweiligen steuerlichen Regelungen des Wohnsitzlandes und des Landes, in dem die Einkünfte erzielt wurden, zu prüfen, um sicherzustellen, dass alle steuerlichen Verpflichtungen erfüllt werden. In Deutschland sind ausländische Einkünfte steuerpflichtig, wenn der Steuerpflichtige in Deutschland unbeschränkt steuerpflichtig ist. **
-
Welche Einkünfte hat eine GmbH?
Eine GmbH (Gesellschaft mit beschränkter Haftung) kann verschiedene Einkünfte haben, die aus ihrer Geschäftstätigkeit resultieren. Dazu gehören beispielsweise Umsatzerlöse aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Darlehen, Mieteinnahmen aus vermieteten Immobilien oder auch Gewinne aus Beteiligungen an anderen Unternehmen. Diese Einkünfte fließen in die Gewinn- und Verlustrechnung der GmbH ein und werden bei der Ermittlung des steuerpflichtigen Gewinns berücksichtigt. Letztendlich sind die Einkünfte einer GmbH maßgeblich für die wirtschaftliche Entwicklung und den Erfolg des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.